Cómo calcular tu liquidación de beneficios sociales
Fórmula exacta para calcular CTS, gratificaciones y vacaciones truncas
La fórmula exacta para el cálculo de la liquidación se desglosa por cada concepto. Para la CTS, divide tu remuneración computable (sueldo + asignación familiar + promedio de horas extra) entre 360 y multiplica por los días trabajados en el semestre. Las gratificaciones truncas se calculan dividiendo tu remuneración entre 6 y multiplicando por los meses completos laborados desde julio o diciembre; a ese resultado se le suma el 9% de la bonificación extraordinaria (Ley 30334). Las vacaciones truncas se obtienen dividiendo tu remuneración entre 360 y multiplicando por los días de vacaciones no gozados (un día por cada mes completo trabajado).
📖 Leer también: Guía para renunciar a un trabajo sin quemar puentes
Un matiz crítico: la base de cálculo excluye montos no remunerativos como las gratificaciones de julio y diciembre, según el Decreto Supremo 001-97-TR. Si usas la calculadora de SUNAFIL o herramientas como la de Buk (Perú 2026), verifica que incluyan la asignación familiar en la Remuneración Mensual Computable. Por ejemplo, si tu sueldo es S/ 1,500 y trabajaste 5 meses, tu gratificación trunca sería S/ 1,250 más S/ 112.5 de bonificación. Dominar este cálculo evita errores al cese laboral, especialmente con las vacaciones truncas que se pagan aunque no las hayas programado.
Diferencia entre liquidación total y beneficios sociales individuales
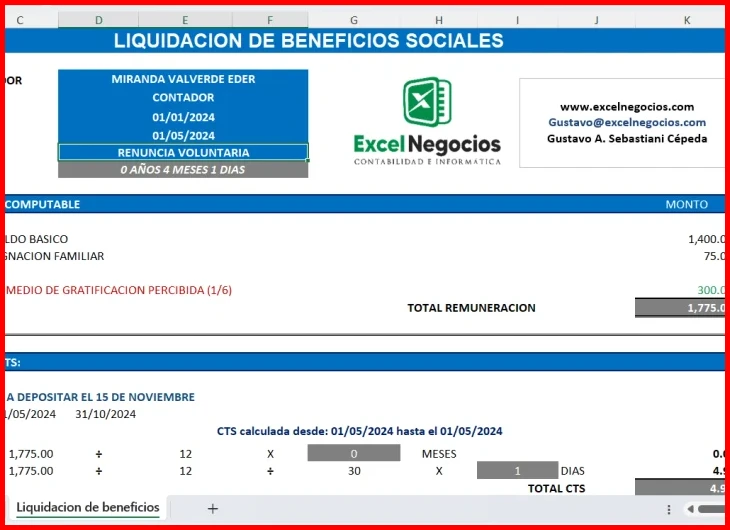
La liquidación total es el monto global que un empleador entrega al trabajador al finalizar el vínculo laboral, e incluye todos los conceptos pendientes de pago. En cambio, los beneficios sociales individuales son componentes específicos de esa liquidación, como la CTS, las gratificaciones truncas o las vacaciones no gozadas. Para entender el cálculo de tu liquidación, primero debes distinguir que la liquidación total suma estos beneficios más otros conceptos como la indemnización por despido o la remuneración de días trabajados no pagados.
Un error común es creer que la liquidación total equivale solo a la suma de beneficios sociales. En Perú, SUNAFIL fiscaliza que el cálculo de la CTS y gratificaciones se realice según el Decreto Supremo 001-97-TR, pero la liquidación total puede incluir además montos por horas extras no pagadas o bonificaciones. Así, se debe desglosar cada beneficio individual (como la Remuneración Mensual Computable) antes de sumarlo al total. Herramientas como la calculadora de Buk (Perú 2026) facilitan este proceso al separar automáticamente cada concepto, evitando confusiones entre el monto global y sus partes.
Factores clave que cambian el cálculo de tu liquidación de beneficios sociales
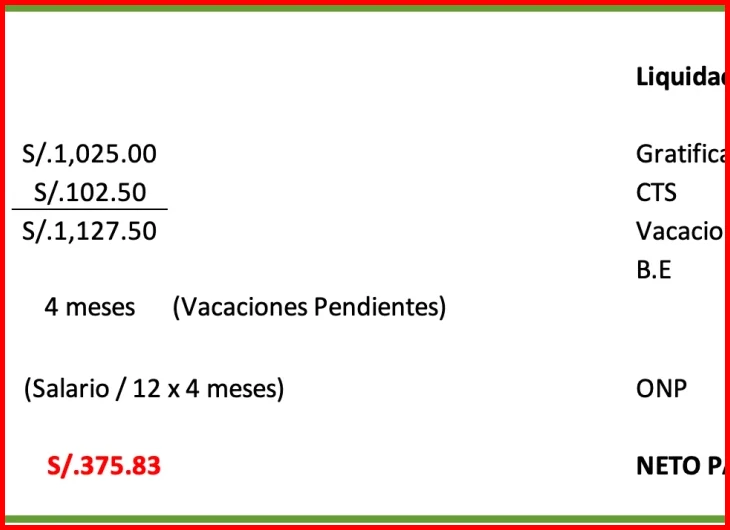
Para tu liquidación de beneficios sociales, debes sumar la compensación por tiempo de servicios (CTS) trunca, las vacaciones truncas y las gratificaciones truncas, todo calculado en base a tu última remuneración mensual computable. Este monto final se obtiene aplicando las reglas del Decreto Supremo 001-97-TR, que excluye conceptos no remunerativos como las gratificaciones de julio y diciembre para el cálculo de la CTS.
El factor más determinante en el cálculo es el tiempo exacto de servicio durante el último semestre. Por ejemplo, las gratificaciones truncas se pagan a razón de un sexto del sueldo por cada mes completo trabajado, mientras que las vacaciones truncas se calculan de forma diaria. Herramientas como la calculadora de SUNAFIL o simuladoras gratuitas como la de Buk (Perú 2026) automatizan estos cálculos considerando la asignación familiar y otros ingresos recurrentes. Recuerda que los montos no remunerativos (como las bonificaciones por productividad no permanentes) no integran la base de cálculo, un detalle que suele generar confusiones al momento de la liquidación.
Tiempo de servicio y días laborados en el último semestre
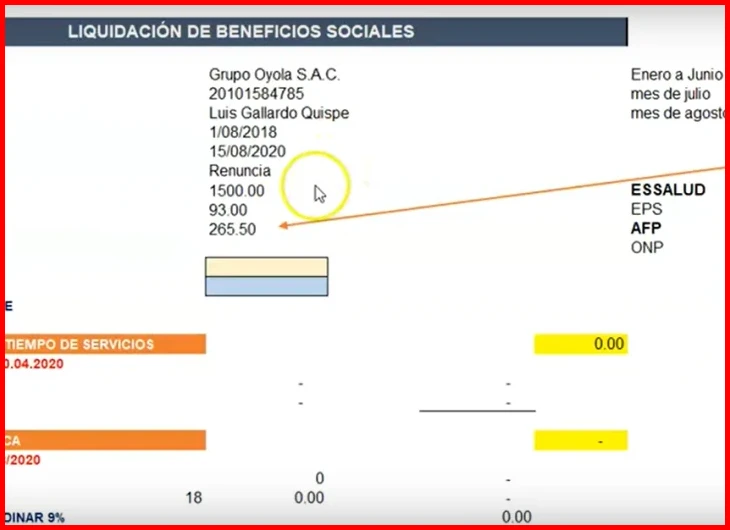
El cálculo de tu liquidación de beneficios sociales depende directamente del tiempo de servicio y los días laborados en el último semestre. Para determinar el monto exacto, debes contabilizar el periodo completo desde tu ingreso hasta el cese, incluyendo cualquier fracción de mes. La base legal peruana (Decreto Supremo 001-97-TR) exige que los días trabajados en los últimos seis meses se registren de forma precisa, ya que de ellos depende la proporción de la gratificación trunca y las vacaciones truncas. Si deseas hacer este cálculo, el primer paso es sumar todos los días efectivamente laborados en ese semestre, sin descontar descansos médicos subvencionados o licencias con goce de haber.
Un matiz clave es que la Remuneración Mensual Computable no incluye montos no remunerativos como asignaciones por movilidad o condiciones de trabajo. Por ejemplo, si trabajaste 180 días exactos en el semestre, tu gratificación trunca se calculará sobre esa base, pero si tuviste una licencia sin goce de sueldo de 15 días, esos días se descuentan del cómputo. Herramientas como la calculadora de SUNAFIL o simuladoras gratuitas en línea te permiten verificar estos cálculos con precisión, evitando errores comunes en casos con periodos discontinuos o fraccionados.
Asignación familiar, horas extras y bonos computables en tu remuneración
Para tu liquidación de beneficios sociales, debes identificar qué conceptos integran tu Remuneración Mensual Computable. La asignación familiar, equivalente al 10% de la Remuneración Mínima Vital (S/ 102.50 en 2025), es computable si tienes hijos menores de 18 años o estudios superiores hasta los 24. Las horas extras solo se incluyen si son habituales (al menos tres meses en el semestre anterior al cese). Los bonos recurrentes, como la bonificación por productividad o el bono de riesgo de caja, también forman parte de la base de cálculo.
No todos los bonos son computables. Según el Decreto Supremo 001-97-TR, las gratificaciones extraordinarias (otorgadas por única vez), las condiciones de trabajo (movilidad, refrigerio) y las utilidades no integran la remuneración. SUNAFIL fiscaliza que el empleador incluya correctamente estos montos. Por ejemplo, un bono por cumplimiento de metas pagado cada seis meses sí se considera recurrente. Para un cálculo preciso, usa la calculadora de SUNAFIL o simuladores como el de Buk Perú 2026, que aplican la ley peruana vigente. Recuerda que la remuneración computable es la suma de tu básico más estos conceptos recurrentes, y sobre ella se aplican los factores de CTS, gratificaciones y vacaciones truncas.
Caso real de un trabajador con 1 año completo y sin faltas

Para un trabajador con un año completo de servicio y sin faltas, la liquidación de beneficios sociales se reduce a sumar tres conceptos: la Compensación por Tiempo de Servicios (CTS), las gratificaciones truncas y las vacaciones truncas. En este caso, la CTS equivale a una remuneración mensual completa (depositada en dos semestres), las gratificaciones de julio y diciembre se pagan íntegras, y las vacaciones truncas corresponden a 30 días de remuneración si no las gozó. El monto total, antes de descuentos, sería aproximadamente tres sueldos brutos.
Sin embargo, el cálculo tiene matices clave. La Remuneración Mensual Computable incluye el sueldo base más la asignación familiar (si aplica), pero excluye montos no remunerativos como las gratificaciones mismas o la bonificación del 9% por Essalud, según el Decreto Supremo 001-97-TR. Herramientas como la calculadora de SUNAFIL o simuladoras gratuitas permiten verificar estos montos exactos, incluyendo el descuento por renta de quinta categoría si el sueldo supera los S/ 2,575 mensuales. Un error común es asumir que las gratificaciones se suman al cálculo de la CTS, cuando en realidad se excluyen por ley.
Cómo calcular tu liquidación de beneficios sociales: guía paso a paso
| ✅ Ventajas | ❌ Desventajas |
|---|---|
| Permite conocer con precisión los derechos económicos al finalizar la relación laboral, evitando posibles abusos o pagos incompletos por parte del empleador. | Requiere comprender conceptos legales complejos como el tope de la indemnización, el cálculo de días trabajados o la integración del periodo de preaviso, lo que puede generar errores si no se tiene formación. |
Dudas Frecuentes
¿Cuál es la fórmula básica para calcular mi liquidación de beneficios sociales?
La fórmula general suma tu remuneración computable dividida entre 360, multiplicada por los días laborados en el último semestre. Este resultado se suma a las gratificaciones truncas, CTS y vacaciones proporcionales según el período laborado. Calcular la liquidación de beneficios sociales para trabajad
¿Qué documentos necesito tener a la mano para un cálculo preciso?
Requerirás tus boletas de pago de los últimos 6 meses, el contrato de trabajo vigente y el récord de asistencia para verificar faltas o suspensiones. También es clave contar con el comprobante de asignación familiar si aplica, y el registro de horas extras pagadas.
¿Cómo afectan las faltas injustificadas o suspensiones al monto final de mi liquidación?
Las inasistencias sin justificar descuentan días del cálculo, reduciendo la base de cálculo y, por tanto, el monto total. Las suspensiones perfectas (ej. licencias sin goce) interrumpen el cómputo del período laborado para la CTS y vacaciones truncas, generando un menor pago. Calculadora de Liquidación Perú 2026 - Buk