Cómo solicitar un adelanto de sueldo según la ley peruana
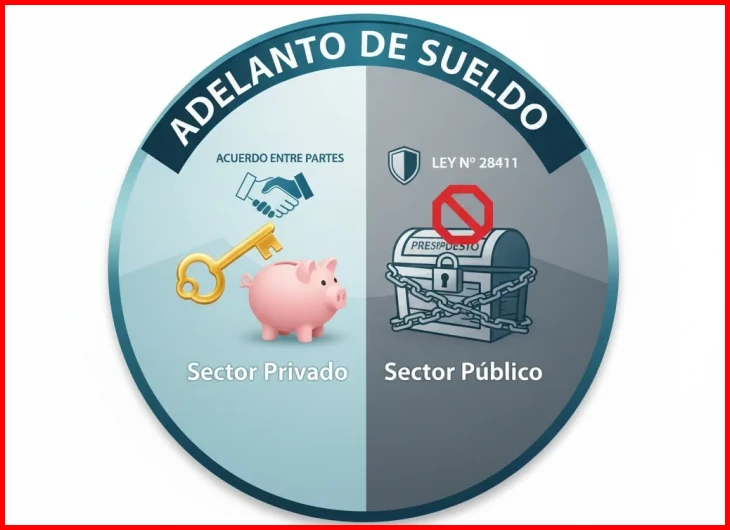
Solicitar un adelanto de sueldo puede ser una solución rápida ante imprevistos económicos, pero es clave conocer el marco legal que lo respalda para evitar abusos. En Perú, el adelanto de sueldo es un derecho reconocido por el artículo 6° de la Ley N° 30709, que permite al trabajador pedir un anticipo de sus remuneraciones sin necesidad de autorización previa del empleador. A diferencia de un préstamo bancario, este adelanto no genera intereses, aunque existen condiciones y pasos concretos para gestionarlo correctamente. En este artículo, analizaremos el sustento legal, el procedimiento directo ante recursos humanos, qué hacer si la empresa se niega a otorgarlo, y las diferencias clave con otras opciones financieras para que tomes la mejor decisión sin riesgos.
📖 Leer también: Guía de vacaciones truncas al renunciar en Perú
Adelanto de sueldo en Perú: hasta el 50% de tu remuneración según ley

Para solicitar un adelanto de sueldo según la ley peruana, debes presentar una solicitud escrita a tu empleador indicando el monto exacto. La empresa puede aprobarlo o rechazarlo, pero si acepta, el desembolso debe realizarse en un plazo máximo de 48 horas. No existe una ley específica que regule este proceso, por lo que se aplican principios generales del derecho laboral y lo que acuerden ambas partes. Adelanto de Sueldo: ¿Qué dice la ley peruana y cómo gestiona
En la práctica, la ley permite adelantar hasta el 50% de tu remuneración mensual, aunque la mayoría de empresas y bancos locales suelen limitarlo al 30%. Por ejemplo, el BBVA exige ingresos desde S/1,000 para acceder a este beneficio, mientras que Interbank pide al menos 2 meses de pagos continuos. Si tu empleador no tiene una política interna, puedes recurrir a un adelanto bancario: los principales bancos ofrecen montos desde S/50 hasta S/3,000. Recuerda que el adelanto se descuenta del siguiente pago de nómina, sin intereses si es por acuerdo directo con la empresa. Saber cómo solicitar un adelanto de sueldo según la ley peruana te permite gestionar emergencias sin caer en deudas informales. Siempre verifica las condiciones con tu empleador o entidad financiera antes de firmar.
Cómo calcular el monto máximo que puedes solicitar por ley
Para calcular el monto máximo que puedes solicitar, debes considerar que en Perú no existe un tope legal fijo, sino un límite práctico basado en tu remuneración neta. La regla general es que el adelanto no puede superar el 30% de tu sueldo mensual después de descuentos de ley (AFP/ONP y renta de quinta categoría). Por ejemplo, si tu salario neto es de S/2,000, el máximo sería S/600. Este cálculo es clave al aplicar cómo solicitar un adelanto de sueldo según la ley peruana, pues los bancos como BBVA o Interbank lo usan como referencia para evitar que tu deuda comprometa más del 30% de tus ingresos.
Sin embargo, hay matices importantes. El adelanto se descuenta del sueldo del mes siguiente, por lo que si ya tienes otros préstamos descontados vía planilla, el banco sumará esas cuotas al cálculo. Por ejemplo, si ya pagas S/200 por un crédito, el adelanto máximo se reduce a S/400 (30% de S/2,000 menos S/200). Además, algunos empleadores exigen que el monto solicitado no exceda el saldo disponible en tu cuenta de haberes. Revisa siempre tu boleta de pago y consulta con recursos humanos antes de firmar, ya que el incumplimiento puede generar intereses moratorios de hasta 5% mensual, según la tasa promedio del sistema financiero peruano al cierre de 2025.
Derecho del trabajador al adelanto y plazo de devolución

En el Perú, el derecho del trabajador a solicitar un adelanto de sueldo no está regulado por una ley específica, sino que se gestiona bajo los principios generales del derecho laboral y la autonomía de la voluntad. Esto significa que no existe un plazo legal de devolución obligatorio; el acuerdo depende exclusivamente de lo que pactes con tu empleador. Para entender cómo solicitar un adelanto de sueldo según la ley peruana, debes saber que la empresa puede negarse si no existe una política interna o un convenio colectivo que lo respalde. Los bancos, por su parte, ofrecen adelantos de hasta el 30% de tu remuneración mensual, con montos desde S/50 hasta S/3,000, y suelen descontar el monto en la siguiente fecha de pago.
El plazo de devolución más común es de 30 días, aunque puede variar. Por ejemplo, el BBVA exige ingresos desde S/1,000 para acceder al adelanto, mientras que Interbank pide al menos 2 meses de pagos de remuneración. Si tu empleador acepta, el reembolso suele ser automático vía descuento en planilla. Recuerda que cómo solicitar un adelanto de sueldo según la ley peruana depende más de la negociación directa que de un marco legal rígido, así que revisa tu contrato o el reglamento interno de tu empresa antes de pedirlo.
Factores legales que debes revisar antes de solicitar el adelanto

Antes de firmar cualquier documento, debes saber que en Perú no existe una ley específica que regule el adelanto de sueldo. Esto significa que las condiciones dependen exclusivamente del contrato con tu empleador y las políticas del banco. Revisa que el adelanto no supere el 30% de tu remuneración mensual, un límite común en entidades como BBVA o Interbank, y que el monto no exceda los S/3,000. Si tu empleador no tiene un convenio con el banco, el trámite puede ser más lento o requerir autorización expresa de Recursos Humanos.
Un factor clave es la antigüedad en el empleo: Interbank exige al menos dos meses de pagos de remuneración, mientras que el BBVA pide ingresos desde S/1,000. Además, verifica si el adelanto genera intereses o comisiones; algunos bancos lo ofrecen sin costo si se descuenta automáticamente del próximo pago. Recuerda que, al cierre de 2025, cerca de 7 millones de peruanos están subempleados por ingresos, lo que hace crucial entender cómo solicitar un adelanto de sueldo según la ley peruana sin caer en sobreendeudamiento. Si tu empleador no tiene convenio, el banco puede rechazar la solicitud o pedir una garantía adicional. Siempre lee la letra pequeña: el adelanto no es un préstamo, pero si no se paga a tiempo, podría afectar tu historial crediticio.
¿La empresa puede negarse? Límites según la Ley de Productividad Laboral
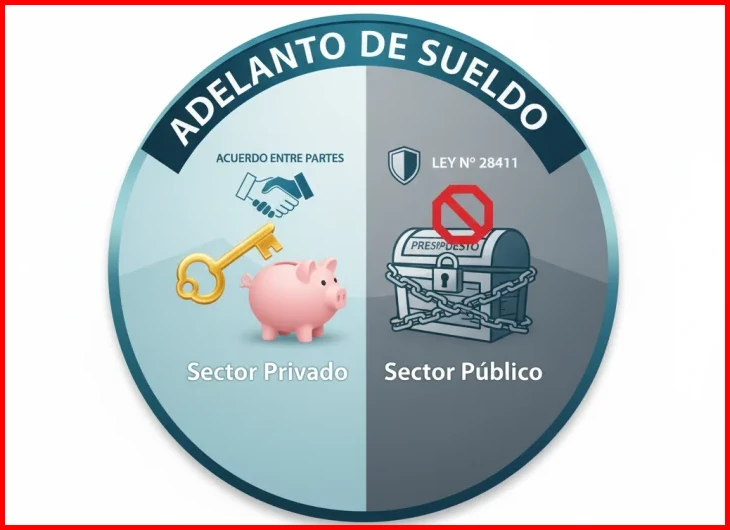
La respuesta corta es sí, la empresa puede negarse. La Ley de Productividad y Competitividad Laboral (Decreto Supremo 003-97-TR) no obliga al empleador a conceder adelantos de sueldo. Se trata de un beneficio potestativo, no de un derecho automático del trabajador. Si la empresa tiene una política interna que lo prohíbe o simplemente decide no hacerlo, no está incumpliendo la ley. El límite principal es que, si decide otorgarlo, no puede descontar más del 30% de la remuneración mensual del trabajador, salvo autorización expresa de este para un monto mayor.
Sin embargo, existen matices importantes. Si la empresa ha establecido un procedimiento formal para solicitar un adelanto y lo ha comunicado a todos los empleados, debe aplicarlo de manera uniforme y no discriminatoria. Negarse a un trabajador por razones subjetivas (como represalias) podría ser considerado un acto de hostilidad laboral. Además, el empleador no puede condicionar el adelanto a la firma de un pagaré o a intereses, ya que la relación laboral no es un préstamo bancario. En la práctica, bancos como el BBVA exigen ingresos desde S/1,000 para sus propios adelantos, pero la empresa no tiene por qué igualar esa oferta. Al cierre de 2025, con 7 millones de peruanos subempleados por ingresos, la demanda de liquidez es alta, pero la decisión final sigue siendo del empleador.
Intereses y descuentos: lo que no puede cobrarte tu empleador

Cuando tu empleador te otorga un adelanto de sueldo, no puede cobrarte intereses ni comisiones adicionales. La ley peruana no regula específicamente esta figura, pero el principio de irrenunciabilidad de derechos laborales impide que el trabajador reciba menos de lo que legalmente le corresponde. Cualquier descuento que reduzca tu remuneración neta por debajo del mínimo vital o que supere el 30% del total del adelanto es ilegal. Si estás evaluando cómo solicitar un adelanto de sueldo según la ley peruana, debes saber que el empleador solo puede descontar el monto exacto prestado, sin añadir cargos por gestión o mora.
Sin embargo, existen matices. Si el adelanto se formaliza como un préstamo interno (con acuerdo escrito), el empleador podría aplicar un interés siempre que no supere la tasa de interés legal fijada por el Banco Central de Reserva (actualmente alrededor del 6% anual). En la práctica, bancos como BBVA o Interbank ofrecen adelantos de sueldo con tasas que rondan el 2% mensual, pero esto aplica solo a productos financieros, no a acuerdos directos con tu empleador. Recuerda que, al cierre de 2025, cerca de 7 millones de peruanos están subempleados por ingresos, lo que hace crucial entender estos límites antes de firmar cualquier documento. La clave está en revisar que el descuento no afecte tu remuneración mínima ni incluya cláusulas abusivas.
Cómo solicitar un adelanto de sueldo según la ley peruana: requisitos y pasos clave
¿Adelanto de Sueldo: ¿Qué dice la ley peruana y cómo gestionarlo??

Solicitar un adelanto de sueldo en Perú no es solo un beneficio laboral, sino un derecho respaldado por normativas como la Ley de Productividad y Competitividad Laboral. Es clave entender que el monto máximo permitido no debe exceder los haberes devengados al momento de la solicitud, y que el empleador tiene la obligación de otorgarlo salvo acuerdo mutuo o disposición contractual expresa en contrario. Además, el proceso debe documentarse formalmente mediante un recibo o comprobante que detalle el saldo pendiente, garantizando transparencia y evitando futuros conflictos. Ignorar estos pasos podría exponerte a retrasos o negativas injustificadas, por lo que conocer estos detalles es tu mejor herramienta para actuar con seguridad.
Como recomendación final, mantén siempre una comunicación clara y escrita con tu empleador o departamento de recursos humanos. Si percibes resistencia o dudas sobre la validez de tu solicitud, recuerda que la Sunafil (Superintendencia Nacional de Fiscalización Laboral) es la entidad encargada de velar por el cumplimiento de estas disposiciones. Ante cualquier irregularidad, no dudes en buscar asesoría legal o acudir a un centro de conciliación laboral. La prevención y el conocimiento de tus derechos